Bạn đang cân nhắc rút tiền mặt từ thẻ tín dụng để giải quyết nhu cầu tài chính cấp bách? Hãy dừng lại một chút. Việc rút tiền từ thẻ tín dụng thường đi kèm với phí cao và lãi suất tính ngay lập tức từ thời điểm giao dịch, dễ dẫn đến nợ xấu. Bài viết này sẽ phân tích chi tiết liệu có nên rút tiền mặt từ thẻ tín dụng không và cách tránh những cái bẫy tài chính nguy hiểm này.
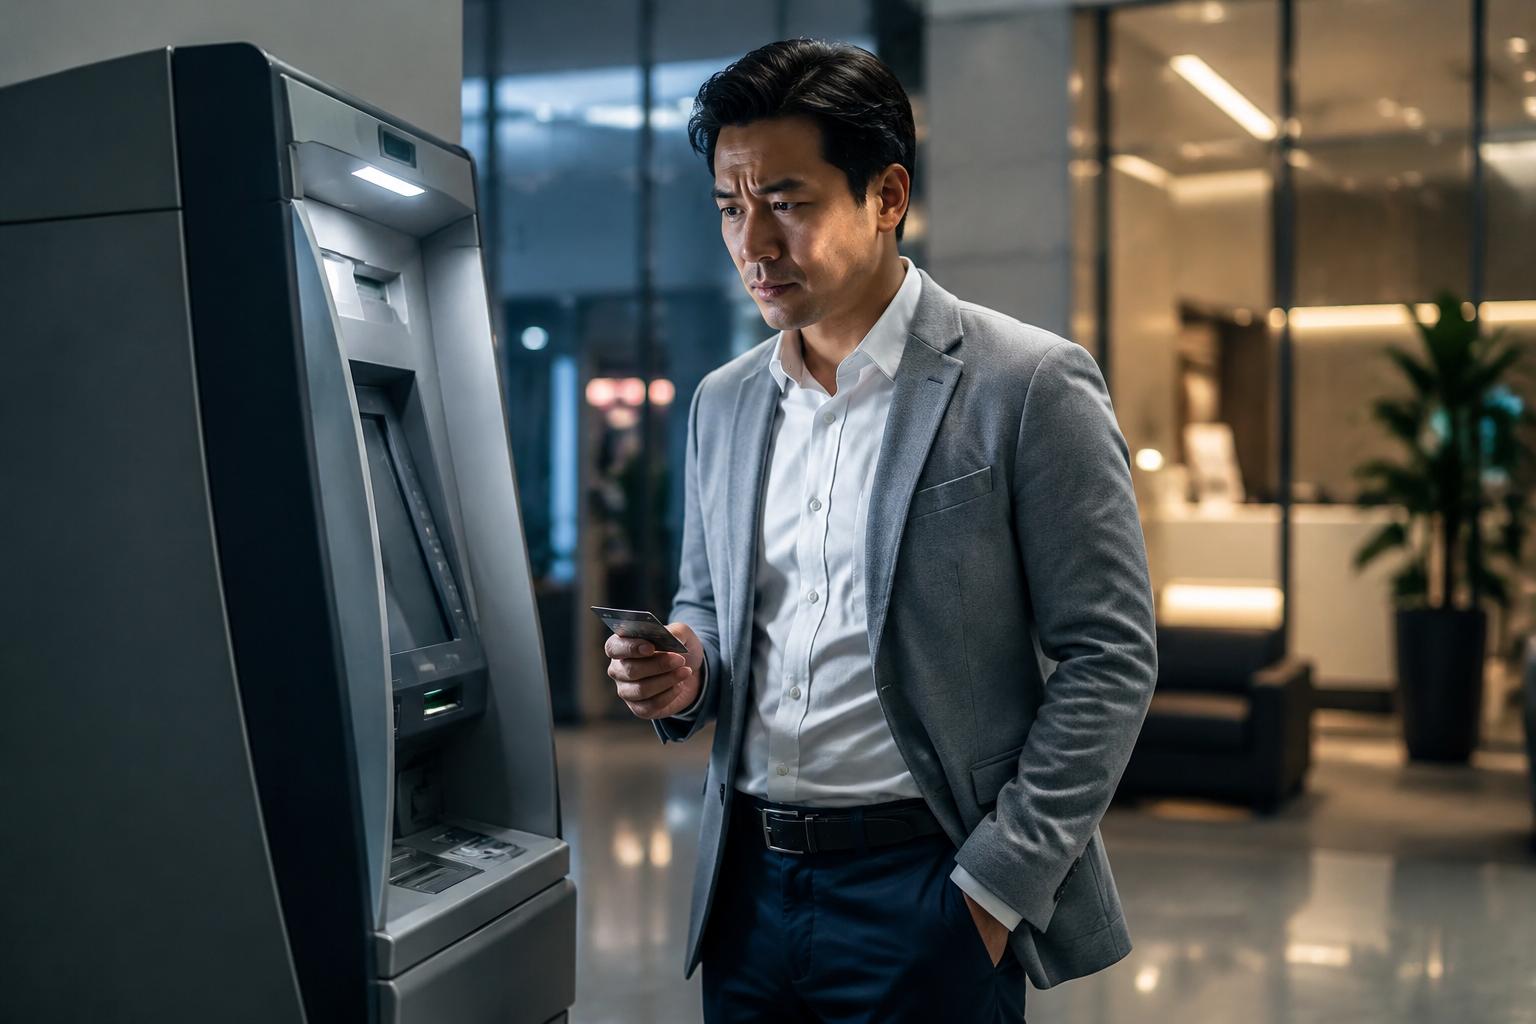
Bản chất của việc rút tiền mặt từ thẻ tín dụng
Về cơ bản, thẻ tín dụng được ngân hàng phát hành với mục đích chính là thanh toán không dùng tiền mặt (quẹt thẻ, thanh toán online). Việc rút tiền mặt là một tính năng phụ, được xem như một khoản vay nóng ngắn hạn mà ngân hàng ứng trước cho bạn. Chính vì vậy, nó không được hưởng các ưu đãi như khi bạn quẹt thẻ chi tiêu thông thường.
Lãi suất rút tiền mặt thẻ tín dụng và phí giao dịch thực tế
Khi bạn rút tiền mặt từ thẻ tín dụng, bạn sẽ phải đối mặt với hai loại chi phí chính: phí rút tiền mặt thẻ tín dụng và lãi suất rút tiền mặt thẻ tín dụng.
- Phí rút tiền mặt: Hầu hết các ngân hàng hiện nay áp dụng mức phí này, dao động từ 1% – 4% trên tổng số tiền rút. Mức phí này có quy định tối thiểu, thường là khoảng 50.000 VNĐ – 100.000 VNĐ cho mỗi giao dịch.
- Lãi suất: Đây là cái bẫy lớn nhất. Không giống như chi tiêu quẹt thẻ có thời gian miễn lãi (thường là 45-55 ngày), lãi suất cho giao dịch rút tiền mặt sẽ được tính ngay tại thời điểm bạn rút tiền. Mức lãi suất này rất cao, thường ở mức 20% – 40%/năm.
Để bạn dễ hình dung, hãy xem một ví dụ đơn giản:
| Khoản mục | Chi tiết |
|---|---|
| Số tiền rút | 10.000.000 VNĐ |
| Phí rút tiền (giả sử 4%) | 400.000 VNĐ |
| Lãi suất (giả sử 30%/năm) | Lãi suất được tính ngay trên số tiền 10.000.000 VNĐ |
Chỉ với thao tác rút tiền, bạn đã mất ngay 400.000 VNĐ tiền phí và bắt đầu chuỗi ngày tính lãi trên khoản vay 10 triệu đồng.
Sự khác biệt giữa thanh toán hóa đơn và rút tiền mặt tại cây ATM
Hiểu rõ sự khác biệt này là chìa khóa để sử dụng thẻ tín dụng thông minh.
- Khi thanh toán (quẹt thẻ/online): Bạn được hưởng một chu kỳ thanh toán miễn lãi, thường là 45 ngày. Nếu bạn trả toàn bộ dư nợ trước ngày đến hạn, bạn sẽ không phải trả bất kỳ đồng lãi nào.
- Khi rút tiền thẻ tín dụng tại cây ATM: Khoản miễn lãi không được áp dụng. Lãi suất bắt đầu được tính ngay từ ngày giao dịch cho đến khi bạn trả hết nợ. Đây là một chi phí cực kỳ đắt đỏ.
Những nguy cơ tiềm ẩn khi rút tiền mặt từ thẻ tín dụng
Sự tiện lợi tức thời của việc có ngay tiền mặt trong tay có thể che mờ đi những rủi ro tài chính dài hạn. Với kinh nghiệm tư vấn cho nhiều khách hàng, chúng tôi tại Tư vấn & triển khai giải pháp VNPT nhận thấy đây là nguyên nhân phổ biến dẫn đến các vấn đề tài chính cá nhân.
Rủi ro rơi vào nợ xấu và ảnh hưởng đến điểm tín dụng CIC
Rút tiền thẻ tín dụng có bị nợ xấu không? Câu trả lời là CÓ, nếu bạn không quản lý tốt. Lãi suất cao và phí phạt có thể khiến khoản nợ của bạn tăng lên nhanh chóng, vượt quá khả năng chi trả.
Khi bạn không thể thanh toán dư nợ đúng hạn, thông tin này sẽ được báo cáo lên Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC). Lịch sử thanh toán trễ sẽ làm giảm điểm tín dụng CIC của bạn, dẫn đến:
- Khó vay vốn ngân hàng trong tương lai.
- Bị từ chối mở thẻ tín dụng mới.
- Gặp bất lợi khi xét duyệt các khoản vay mua nhà, mua xe.
Nhiều người rơi vào vòng xoáy này mà không hiểu rõ nguyên nhân là gì?. Việc lạm dụng rút tiền mặt thường là bước đầu tiên dẫn đến mất kiểm soát tài chính.
Bẫy lãi suất quá hạn và phí phạt trả chậm trong chu kỳ thanh toán
Khi bạn không trả đủ dư nợ thẻ tín dụng vào cuối chu kỳ thanh toán, bạn sẽ phải đối mặt với một combo “hủy diệt” tài chính:
- Lãi suất trên dư nợ: Toàn bộ dư nợ còn lại (bao gồm cả khoản rút tiền mặt và các chi tiêu khác) sẽ bị tính lãi suất thẻ tín dụng (thường từ 20-40%/năm).
- Phí phạt trả chậm: Một khoản phí cố định hoặc theo phần trăm dư nợ tối thiểu chưa thanh toán (thường là 3-5%).
- Lãi suất quá hạn: Một số ngân hàng còn áp dụng mức lãi suất quá hạn (lên tới 150% lãi suất trong hạn) cho số tiền chậm trả.
Những khoản phí và lãi này chồng chất lên nhau, biến một khoản nợ nhỏ thành một gánh nặng khổng lồ chỉ sau vài kỳ sao kê.
Có nên rút tiền thẻ tín dụng để kinh doanh hay đầu tư?
Đây là một câu hỏi mà nhiều chủ kinh doanh nhỏ hoặc người làm tự do thường đặt ra. Câu trả lời dứt khoát của chúng tôi là KHÔNG NÊN.
Phân tích lợi ích và tác hại đối với dòng tiền cá nhân
Lợi ích duy nhất là bạn có tiền ngay lập tức để xoay vòng vốn. Tuy nhiên, tác hại lại lớn hơn rất nhiều. Mức lãi suất rút tiền mặt thẻ tín dụng quá cao sẽ bào mòn lợi nhuận của bạn. Rất ít cơ hội kinh doanh hay đầu tư nào có thể đảm bảo tỷ suất sinh lời an toàn cao hơn mức lãi 30-40%/năm.
Sử dụng vốn vay lãi suất cao sẽ khiến Chi phí tìm khách hàng mới ngày càng tăng phải làm sao? trở thành gánh nặng lớn hơn. Bạn sẽ dễ gặp tình trạng khách hàng mua một lần rồi biến mất vì không còn ngân sách để chăm sóc và giữ chân họ.
Giải pháp thay thế thông minh hơn so với việc rút tiền mặt
Thay vì trả lời câu hỏi có nên rút tiền từ thẻ tín dụng để kinh doanh, hãy tìm các giải pháp tài chính tốt hơn:
- Vay tiêu dùng tín chấp: Các ngân hàng và công ty tài chính uy tín cung cấp các gói vay tín chấp với lãi suất cạnh tranh hơn nhiều so với rút tiền thẻ tín dụng.
- Vay thấu chi: Nếu bạn có tài khoản lương tại ngân hàng, bạn có thể đăng ký hạn mức thấu chi với lãi suất ưu đãi hơn.
- Vay vốn kinh doanh: Dành cho các hộ kinh doanh, doanh nghiệp nhỏ có các gói vay chuyên biệt với lãi suất tốt hơn.
- Huy động từ người thân, bạn bè: Đây là lựa chọn ít tốn kém nhất nếu có thể.
Một số người tìm đến các dịch vụ bên ngoài với lời quảng cáo về cách rút tiền thẻ tín dụng không mất phí. Hãy cẩn thận! Đây thực chất là hình thức dùng máy POS để “quẹt khống”, vi phạm quy định của ngân hàng và tiềm ẩn rủi ro bị đánh cắp thông tin thẻ, lừa đảo.
Thay vì dùng vốn đắt đỏ, bạn có thể tập trung vào các Giải pháp khai thác khách hàng Zalo thành doanh thu để tăng trưởng bền vững. Việc tìm hiểu Làm sao biến khách hàng trong Zalo thành khách hàng trả tiền? có thể giúp bạn tối ưu hóa nguồn lực sẵn có mà không cần vay mượn rủi ro.
Cách sử dụng thẻ tín dụng an toàn và thông thái
Thẻ tín dụng là một công cụ tài chính tuyệt vời nếu được sử dụng đúng cách. Dưới đây là một vài lời khuyên từ các chuyên gia của chúng tôi.
Mẹo quản lý hạn mức tín dụng và tránh phí chuyển đổi ngoại tệ
- Chi tiêu trong khả năng chi trả: Luôn ghi nhớ rằng thẻ tín dụng là “vay trước, trả sau”. Chỉ chi tiêu số tiền bạn chắc chắn có thể trả lại vào cuối kỳ.
- Tận dụng sao kê thẻ tín dụng: Theo dõi chi tiêu hàng tháng qua sao kê thẻ tín dụng để kiểm soát ngân sách.
- Quản lý hạn mức tín dụng: Không nên sử dụng hết hạn mức tín dụng. Tỷ lệ sử dụng tín dụng an toàn là dưới 30% tổng hạn mức.
- Lưu ý phí chuyển đổi ngoại tệ: Khi mua sắm ở nước ngoài hoặc trên các trang web quốc tế, bạn sẽ phải chịu phí chuyển đổi ngoại tệ (thường từ 2-4%). Hãy tính toán chi phí này trước khi giao dịch.
Các lưu ý quan trọng để không rơi vào bẫy đáo hạn thẻ tín dụng
Khi đến hạn trả nợ mà không có đủ tiền, nhiều người tìm đến “dịch vụ đáo hạn thẻ tín dụng“. Đây là một cái bẫy nguy hiểm. Các dịch vụ này sẽ nạp tiền vào thẻ cho bạn để thanh toán cho ngân hàng, sau đó rút lại số tiền đó (hoặc một khoản lớn hơn) qua máy POS và thu một khoản phí cao.
Rủi ro khi sử dụng dịch vụ này:
- Phí cực kỳ cao, có thể lên đến 2% – 5% số tiền đáo hạn.
- Lộ thông tin thẻ, nguy cơ bị kẻ xấu lợi dụng.
- Vi phạm hợp đồng với ngân hàng, có thể bị khóa thẻ và ghi nhận lịch sử không tốt.
Tóm lại, việc rút tiền mặt từ thẻ tín dụng là một giải pháp tài chính đắt đỏ và tiềm ẩn nhiều rủi ro nợ xấu nếu không được kiểm soát tốt. Câu trả lời cho câu hỏi “có nên rút tiền mặt từ thẻ tín dụng không?” là chỉ nên xem nó như một phương án cuối cùng, trong trường hợp khẩn cấp nhất và phải có kế hoạch trả nợ ngay lập tức. Thay vì lạm dụng tính năng này, bạn nên ưu tiên sử dụng thẻ cho thanh toán chi tiêu hàng ngày để tận dụng thời gian miễn lãi và duy trì lịch sử tín dụng tốt. Hãy cân nhắc kỹ lưỡng và tìm kiếm các nguồn vay ưu đãi hơn để bảo vệ sức khỏe tài chính cá nhân của chính mình.
Bạn đang gặp khó khăn trong việc quản lý thẻ tín dụng? Hãy liên hệ ngay với chuyên gia tài chính của chúng tôi tại Tư vấn & triển khai giải pháp VNPT qua hotline 0852 888 108 hoặc website minhvnpt.com để được tư vấn chiến lược sử dụng thẻ thông minh và tránh rơi vào bẫy lãi suất ngay hôm nay!
Lưu ý: Thông tin trong bài viết này chỉ mang tính chất tham khảo. Để có lời khuyên tốt nhất, vui lòng liên hệ trực tiếp với chúng tôi để được tư vấn cụ thể dựa trên nhu cầu thực tế của bạn.